Недвижимость в Дубае в ипотеку
Недвижимость в Дубае в ипотеку
В последние годы дубайский рынок недвижимости переживает беспрецедентный всплеск популярности. И причина не только в огромном потоке туристов, но и в числе сделок, возросших втрое за несколько лет. Апартаменты, виллы, пентхаусы, квартиры, дуплексы и прочие объекты недвижимости стали настоящим «сокровищем», стоимость которых быстро увеличивается. Спрос инвесторов и покупателей легко объясняется: это отличный способ сохранить свои активы или вложить средства в выгодный инвестиционный проект. Но что поделать, если на руках только часть суммы, необходимой для приобретения жилья? Решением проблемы может стать ипотека для иностранцев в Дубае. В этой статье мы разберем, что необходимо нерезиденту, чтобы получить ипотеку на недвижимость в ОАЭ.
Условия ипотеки в Дубае для иностранцев
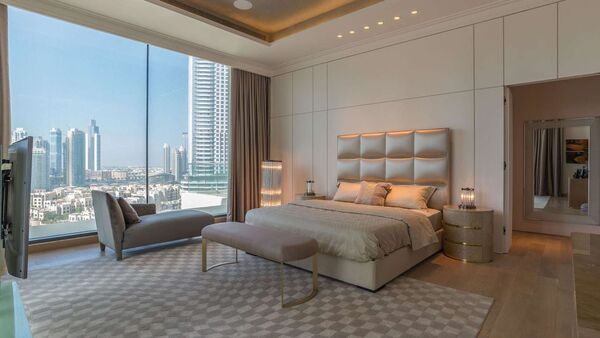
Процедура оформления ипотеки в Дубае довольно непростая процедура. Некоторые банки Дубая не выдают займы на недвижимость из-за особенностей внутренней политики, другие идут на встречу даже при нестандартных условиях.
Этапы оформления ипотеки в Дубае включают в себя следующие требования:
- Статус. Местные банки предоставляют иностранцам ипотеку, но условия для резидентов и нерезидентов различаются. Резиденты могут получить кредит в размере 80% от общей цены объекта недвижимости. У нерезидентов первоначальный взнос составляет минимум 50%;
- Возраст. Немаловажным параметром для заемщика стал его возраст – ипотечный кредит предоставляют людям в возрасте от 25 до 65 лет. Максимальный срок выплаты кредита на недвижимость в Дубае составляет 25 лет. Но чем старше заявитель, тем меньше времени он получает на погашение кредита. Еще одни важный нюанс в том, что последняя ипотечная выплата должна состояться до того, как заемщик станет пенсионером по возрасту;
- Уровень дохода. Общая доля кредитных выплат не должна превысить 50% ежемесячного дохода заявителя. Также важно, чтобы после выплат у заемщика осталось по 900 американских долларов на каждого члена семьи;
- Трудоустройство. Заемщик должен работать в местной компании или владеть собственной компанией в ОАЭ;
- Собственность. Этот пункт не является обязательным, но его наличие увеличит шансы на получение ипотечного займа.
Выбор банка для оформления ипотеки в Дубае
В Объединенных Арабских Эмиратах действуют не только местные, но и иностранные банки. Каждое учреждение может предложить клиенту собственные условия по ипотечному кредитованию, перед одобрением проверив потенциального заемщика на соответствие требованиям. Под проверку попадут не только платежеспособность, доходы и прочие кредиты, но и деловая репутация. Ненадежные клиенты будут отсеяны сразу.
Если заявитель прошел проверку, то ему необходимо предоставить список документов для оформления ипотеки в Дубае:
- Заявка на ипотечный кредит
- Справка о доходах за прошедшие 6 месяцев и сведения о работодателе, либо итоги аудиторской проверки ИП за год
- Выписка с банковского счета за прошедшие 6 месяцев
- Справка о составе семьи
После отбора у клиента есть примерно 2 месяца, чтобы найти подходящее жилье, оплатить первоначальный взнос и документом подтвердить намерение приобрести этот объект. Банк проведет независимую экспертизу, чтобы установить фактическую стоимость недвижимости и принять окончательное решение касательно ипотеки.
От чего зависит процентная ставка по ипотеке?
- Ставки начинаются от 2,5% (для нерезидентов чаще от 3,5%)
- Срок ипотеки — до 25 лет
- Размер ипотеки — до 80% от стоимости жилья
Ставки по ипотеке в Дубае делятся на:
Фиксированные ставки – они устанавливаются на базе ставки рефинансирования (определяет ЦБ) и включают в себя погашение непосредственно задолженности и процентов по кредиту. Ипотечный кредит подобного типа не может измениться на протяжении всего срока выплат. Если клиент планирует закрыть кредит пораньше, то должен будет оплатить штраф – примерно 3 тысячи долларов США.
Плавающие ставки – расчет процентов по кредиту делается из оставшейся суммы задолженности. То есть с каждым месяцем процентные выплаты будут снижаться. Но такая ставка может измениться даже в момент выплат, в зависимости от состояния рынка недвижимости, инфляции и прочих аспектов экономики. Обычно, плавающая ставка используется при краткосрочных ипотеках до 5 лет.
Разница между ипотекой и жилищным кредитованием
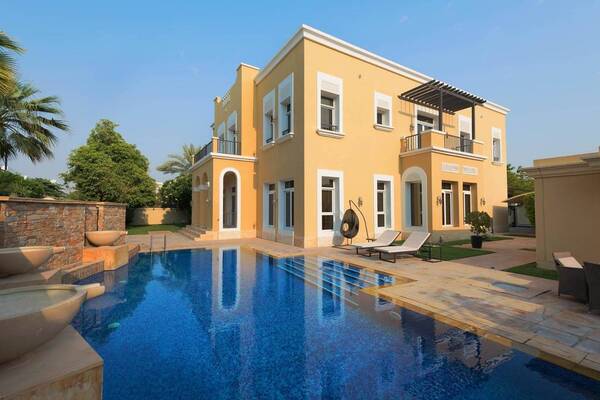
Если сравнивать, что лучше – аренда или оформление ипотеки, то последний вариант будет более выгоден. На сегодня сумма годовой аренды жилья равна примерно 6-10% от общей стоимости недвижимости. Если у покупателя не будет возможности выплачивать ипотеку, то всегда можно будет сдать жилье в аренду и без проблем осуществлять выплаты дальше. Разница между ипотекой и жилищным кредитом в том, что первый вариант имеет более длительный срок выплат, который может достигать 30 лет. Также ипотечное жилье остается в залоге у банка, тогда как при жилищном кредите в залог можно оставить другую недвижимость.
Если вы хотите узнать, где можно купить недвижимость в Дубае в ипотеку, то специалисты UAE Assets помогут вам. Наша компания работает с рынком недвижимости ОАЭ и сотрудничает с местными застройщиками, так что обладает все актуальной информацией. Мы проконсультируем вас по интересующим вопросам, поможем подобрать подходящее жилье и собрать документы для оформления ипотеки в Дубае. Звоните или заполните форму обратной связи на нашем сайте – мы свяжемся с вами в рабочее время.


